
Hypotéky čakajú nové limity: mladým postačí menší vklad, pri tretej nehnuteľnosti sa pravidlá sprísnia
Ilustračný obrázok bol vytvorený pomocou umelej inteligencie.
TL;DR
-
Menej úspor na začiatku
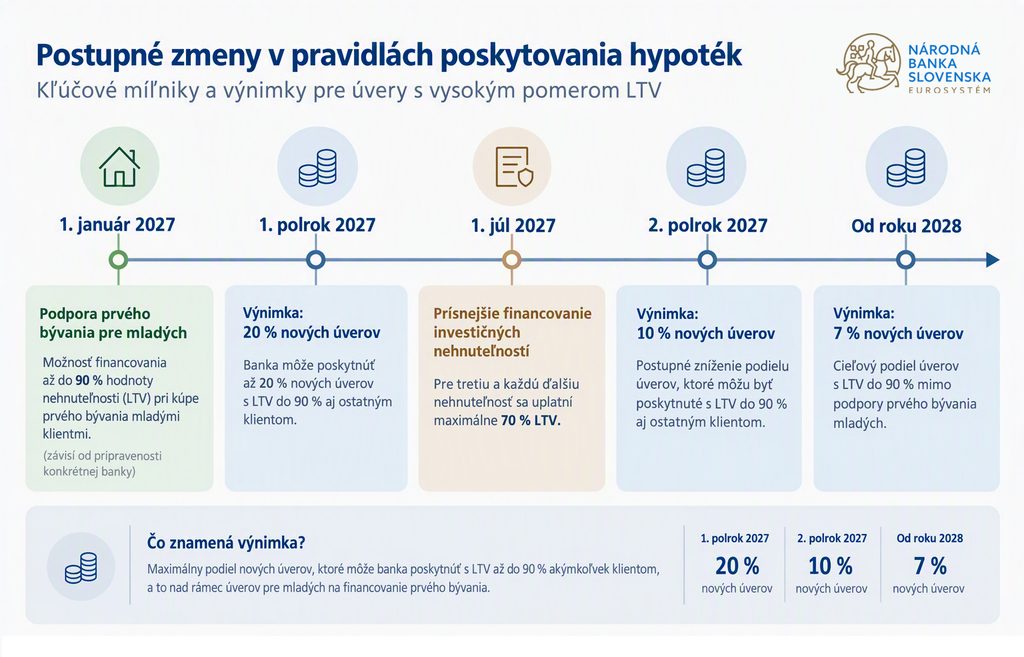
Žiadatelia vo veku najviac 35 rokov môžu pri prvom bývaní od 1. januára 2027 získať hypotéku až do 90 % hodnoty zabezpečenia, ak splnia podmienky.
-
Viac vlastných zdrojov pri ďalšej
Pri domácnostiach, ktoré už vlastnia najmenej dve rezidenčné nehnuteľnosti, sa základný limit pri ďalšom úvere zníži na 70 % od 1. júla 2027.
-
Limit nie je záruka hypotéky
Výnimky pre financovanie do 90 % budú ubúdať postupne. Konkrétny úver aj naďalej závisí od ocenenia nehnuteľnosti, príjmu a rozhodnutia banky.
NBS mení hypotéky od roku 2027: mladým pri prvom bývaní umožní 90 % financovanie, pri ďalších nehnuteľnostiach pravidlá sprísni postupne.
Pri hypotéke už nemá rozhodovať iba hodnota založenej nehnuteľnosti a schopnosť splácať. Národná banka Slovenska začne výraznejšie rozlišovať aj to, či domácnosť rieši svoje prvé bývanie, alebo už vlastní viacero rezidenčných nehnuteľností. Zmena sa začne 1. januára 2027, no jednotlivé limity nenastúpia naraz. Pre kupujúcich je preto dôležité nielen nové číslo 90 či 70 percent, ale aj termín, účel úveru a vlastníctvo všetkých spoludlžníkov.
Tri skupiny žiadateľov, tri základné limity
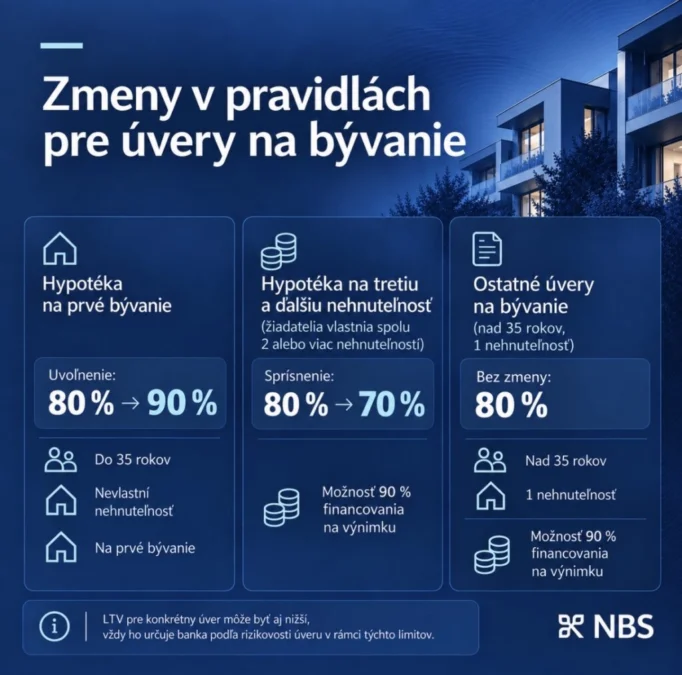
Ukazovateľ LTV vyjadruje pomer zadlženia k hodnote nehnuteľnosti, ktorou je úver zabezpečený. Pri oprávnených mladých žiadateľoch o úver na prvé bývanie sa strop posunie na 90 %. Väčšine ostatných zostane základný limit 80 %. Pri financovaní ďalšej nehnuteľnosti dlžníkmi, ktorí už vlastnia najmenej dve rezidenčné nehnuteľnosti, klesne základný limit na 70 %. Ide o maximálne hranice, nie o sumy, ktoré musí banka poskytnúť.
Na zvýhodnený limit nestačí byť mladý. Podľa pracovného konsolidovaného znenia opatrenia musí mať žiadateľ pri podaní žiadosti najviac 35 rokov, nesmie vlastniť rezidenčnú nehnuteľnosť a aspoň jedným účelom úveru musí byť kúpa alebo výstavba bývania. Ak žiada viac ľudí spoločne, podmienky prvého bývania musí spĺňať každý spoludlžník. Banka zároveň posúdi hodnotu zabezpečenia a schopnosť domácnosti splácať.
Prísnejšie pravidlo sa neurčuje podľa toho, či žiadateľ sám označí kúpu za investíciu. Rozhoduje počet rezidenčných nehnuteľností, ktoré dlžníci už vlastnia; pri spoludlžníkoch sa posudzuje súhrnne. Preto môže 70-percentný základný limit dopadnúť aj na domácnosť, ktorá plánuje v kupovanej nehnuteľnosti bývať. Naopak, pri kúpe druhej nehnuteľnosti sa týmto pravidlom základný limit automaticky nemení. NBS tým ponecháva priestor aj pre situácie, keď sa ľudia sťahujú a pôvodné bývanie ešte nepredali.
Odporúčame

ECB opäť zvýšila sadzby: depozitná miera stúpne na 2,50 %. Čo rozhodnutie znamená pre eurozónu a Slovensko
ECB zvýšila kľúčové sadzby o štvrť percentuálneho bodu. Rozhodnutie reaguje na energetickú infláciu, no zároveň prichádza pri odolnejšom raste ekonomiky eurozóny.

Ako znížiť splátky hypotéky: Návod na vyjednávanie s bankou, konsolidáciu úverov a investovanie
Zistite, ako bojovať s drahými hypotékami. Prinášame konkrétne rady pre refinancovanie, spojenie úverov, získanie pomoci od bánk a investovanie pre klientov s dlhou fixáciou.
Pozor na dátum: 70 % nezačne platiť hneď v januári
Tlačová správa NBS uvádza začiatok zmien od 1. januára 2027 a ich postupný nábeh. Podrobnejší harmonogram spresňuje význam tejto formulácie: prvé bývanie oprávnených mladých bude možné financovať do 90 % už od januára, kým základný limit 70 % pri tretej a ďalšej nehnuteľnosti sa uplatní od 1. júla 2027. V prvom polroku 2027 pre túto druhú skupinu zostane základná hranica 80 %. Takýto prechod potvrdzujú aj ustanovenia pracovného konsolidovaného znenia opatrenia.
Postupne sa bude zužovať aj priestor, v ktorom banky môžu poskytnúť úvery s vyšším LTV na základe výnimky. Harmonogram NBS počíta v prvom polroku 2027 s hranicou 20 %, v druhom polroku s 10 % a od roku 2028 so 7 %. Neznamená to, že sedem percent žiadateľov má automaticky nárok na 90-percentnú hypotéku. Ide o obmedzenie pre portfólio nových úverov banky; rozhodnutie o konkrétnej žiadosti zostáva individuálne. Pracovné znenie opatrenia navyše rozlišuje spôsob kontroly podielu za štvrťrok a polrok.
Banky získavajú čas aj preto, že podľa NBS budú musieť pri žiadostiach začať overovať počet vlastnených nehnuteľností v katastri. Banková rada NBS novelu opatrenia schválila 28. septembra 2026. Zverejnený konsolidovaný dokument je však označený ako pracovná verzia, preto je pri zložitejších prípadoch potrebné rozlišovať medzi oznámeným harmonogramom, vysvetleniami NBS a presným znením pravidiel, podľa ktorých bude banka žiadosť posudzovať.
Koľko vlastných peňazí treba? Modelový príklad
Predstavme si byt s kúpnou cenou 240 000 eur, pri ktorom banka na účely LTV uzná rovnakú hodnotu a na nehnuteľnosti nie je ďalší úver. Pri 90-percentnom LTV by horná hranica hypotéky predstavovala 216 000 eur a rozdiel do ceny 24 000 eur. Pri 80-percentnom limite by to bolo 192 000 eur úveru a 48 000 eur z vlastných zdrojov. Pri 70-percentnom limite vychádza najviac 168 000 eur úveru a rozdiel 72 000 eur. Sú to iba výpočty z modelovej ceny, nie ponuka banky.
Z pohľadu mladého kupujúceho je rozdiel medzi 80 a 90 % v tomto príklade výrazný: na začiatku by potreboval o 24 000 eur menej vlastných peňazí. Súčasne by však pri využití celého limitu dlžil o 24 000 eur viac. To môže ovplyvniť splátku aj celkové náklady podľa sadzby a splatnosti, ktoré model neurčuje. Nižšia vstupná bariéra preto nie je totožná s lacnejším bývaním ani s automatickým schválením väčšieho úveru.
Model navyše predpokladá, že hodnota uznaná bankou sa rovná kúpnej cene. NBS pri výpočte LTV opisuje hodnotu zabezpečenia ako najnižšiu z kúpnej ceny, znaleckého ocenenia a interného ocenenia banky. Ak banka uzná nižšiu hodnotu, rozdiel, ktorý musí kupujúci pokryť inak, môže byť vyšší než jednoduchých 10, 20 alebo 30 % kúpnej ceny. Do pomeru vstupujú aj existujúce úvery zabezpečené tou istou nehnuteľnosťou.
Čo sa počíta ako vlastnená nehnuteľnosť
Pri posúdení počtu nehnuteľností nejde iba o byty a rodinné domy v bežnom význame. Vysvetlenie NBS zahŕňa aj ďalšie priestory využiteľné na bývanie, napríklad niektoré apartmány zapísané ako nebytové priestory. Samotný pozemok, zahraničná nehnuteľnosť ani rozostavaná nehnuteľnosť, ktorej výstavba sa financuje, sa podľa vysvetlenia NBS do uvedeného počtu nezahŕňajú. Pri nezvyčajnom type stavby preto nemusí stačiť všeobecný opis v inzeráte: podstatná je jej evidencia a posúdenie podľa pravidiel.
NBS uvádza, že za vlastníctvo sa považuje aj spoluvlastnícky podiel dosahujúci aspoň polovicu. Pracovné znenie opatrenia dopĺňa dôležitý detail: ak spoludlžníci vlastnia podiely na tej istej rezidenčnej nehnuteľnosti, pri posudzovaní sa môžu ich podiely spočítať. Domácnosť by preto pred podaním žiadosti mala banke presne opísať aj spoluvlastníctvo získané napríklad dedením. Bez znalosti konkrétnych zápisov v katastri nemožno jej výslednú skupinu spoľahlivo určiť.
Výnimky sú ďalším dôvodom, prečo sa nedá každý prípad zredukovať na jednu vetu. Mladý človek, ktorý už nehnuteľnosť vlastní, nespadá automaticky do režimu prvého bývania, ale podľa NBS môže v určitých situáciách požiadať o vyššie LTV v rámci povolenej výnimky. NBS pripúšťa individuálne posúdenie aj pri osobitných prípadoch vlastníctva viacerých nehnuteľností. Výnimka však nie je nárok a základné pravidlo pre domácnosť s najmenej dvoma vlastnenými rezidenčnými nehnuteľnosťami zostáva po nábehu 70 %.
Prečo NBS rozlišuje prvé bývanie a ďalšie nákupy
Potvrdeným východiskom je rastúci význam kupujúcich, ktorí už na trhu nehnuteľnosť vlastnia. Májová správa NBS uvádza, že v roku 2025 viac ako polovicu nehnuteľností na bývanie kúpili ľudia, ktorí už vlastnili aspoň jednu. Zo vtedy poskytnutých hypoték smerovalo 16 % klientom s najmenej dvoma nehnuteľnosťami a ďalších 39 % klientom s jednou. Septembrová tlačová správa hovorí približne o každej piatej hypotéke pre klientov s aspoň dvoma nehnuteľnosťami. Keďže tieto dokumenty neoznačujú údaje rovnako časovo, samotné percentá nestačia na výpočet tempa zmeny.
Interpretácia NBS je, že investičný dopyt môže pri raste trhu zvyšovať tlak na ceny a pri zhoršení podmienok naopak zosilniť ich pokles, ak sa viac vlastníkov rozhodne predávať. Vyšší požadovaný vlastný vklad má pri ďalších nákupoch obmedziť úverové riziko; nižší pri prvom bývaní má zmierniť problém s úsporami. To sú ciele a hodnotenie rizík zo strany centrálnej banky, nie potvrdenie, že nové limity samy osebe znížia ceny bytov. NBS vo svojej májovej správe neočakávala významný vplyv na celkový rast úverov, ale skôr zmenu ich skladby.
Širší medzinárodný kontext poskytuje Medzinárodný menový fond. Vo svojom hodnotení slovenského finančného sektora z roku 2025 odporučil využiť údaje z realitných transakcií na presnejšie rozlíšenie prvokupujúcich, ďalších kupujúcich a investorov pri nastavovaní úverových pravidiel. Septembrová úprava NBS teda zapadá do odporúčaného smeru adresnejších limitov. Z toho však nemožno vyvodiť, že MMF schválil každú konkrétnu hranicu alebo dátum slovenskej novely.
Vyššie LTV stále neobíde test príjmu
Pre žiadateľov je zásadné oddeliť tri otázky: koľko úveru dovoľuje hodnota zabezpečenia, aký celkový dlh pripúšťajú pravidlá a či príjem unesie splátky. NBS výslovne upozorňuje, že ani splnenie veku a podmienok prvého bývania negarantuje 90-percentnú hypotéku. Pri ukazovateli schopnosti splácať DSTI naďalej opisuje základný strop splátok všetkých dlhov ako 60 % príjmu domácnosti po odpočítaní životného minima; pri výpočte sa zohľadňuje aj rezerva na rast sadzieb. Banka môže zvoliť nižšie LTV alebo úver neposkytnúť.
NBS vo vysvetlení zmien spomína aj úpravu osobitnej výnimky pri ukazovateli celkovej zadlženosti DTI pre vybraných mladých žiadateľov spĺňajúcich ďalšie podmienky. Nejde o všeobecné zvýšenie dlhového limitu pre každého človeka do 35 rokov. Zároveň centrálna banka podľa svojho vysvetlenia neuvoľňuje základný test schopnosti splácať. Pri plánovaní kúpy je preto bezpečnejšie zisťovať schváliteľnú výšku úveru podľa celej finančnej situácie domácnosti než počítať len percento z ceny bytu.
Úprava napokon rieši financovanie, nie všetky príčiny nedostupného bývania. NBS upozorňuje, že časť investorov kupuje bez hypotéky, takže na ich dopyt limit LTV priamo nedosiahne. Pre domácnosti bude praktický výsledok závisieť aj od ponuky nehnuteľností, cien, ocenenia bankou a vlastného príjmu. Potvrdená je zmena pravidiel a jej harmonogram; skutočný dosah na dostupnosť prvého bývania sa bude dať vyhodnotiť až podľa poskytovaných úverov a vývoja trhu po nábehu opatrenia.
Firmy v článku

Československá obchodná banka
ČSOB je univerzálna banka pôsobiaca na slovenskom finančnom trhu a súčasť belgickej finančnej skupiny KBC. Poskytuje služby domácnostiam, podnikateľom, firmám aj inštitucionálnym klientom. Jej ponuka zahŕňa bežné účty,…
Fio banka
Fio banka pôsobí na Slovensku ako pobočka českej Fio banky a zameriava sa na retailových klientov, podnikateľov aj firmy. Ponúka bežné, sporiace a termínované účty, platobné služby, úvery,…
Prima banka Slovensko
Prima banka Slovensko je banka orientovaná predovšetkým na retailových klientov a pôsobí na slovenskom trhu od roku 1993. Pôvodne vznikla ako Prvá komunálna banka so zameraním na financovanie…
Slovenská sporiteľňa
Slovenská sporiteľňa je najväčšia komerčná banka na Slovensku a patrí do finančnej skupiny Erste Group, ktorá je jej jediným akcionárom. Jej história siaha do roku 1825, pričom súčasťou…
Tatra banka
Tatra banka patrí medzi významné komerčné banky na Slovensku a pôsobí na trhu od roku 1990. Poskytuje služby domácnostiam, podnikateľom, firmám aj privátnym klientom. Jej ponuka zahŕňa bežné…
UniCredit Bank
UniCredit Bank pôsobí na Slovensku ako pobočka UniCredit Bank Czech Republic and Slovakia a je súčasťou medzinárodnej bankovej skupiny UniCredit. Poskytuje služby domácnostiam, podnikateľom, firmám aj privátnym klientom.…
VÚB Banka
VÚB banka patrí medzi najväčšie bankové domy na Slovensku a pôsobí na trhu od roku 1990. Poskytuje služby domácnostiam, podnikateľom, malým a stredným firmám aj veľkým korporátnym klientom.…Zdroje
ČSOBFiremný profil Fio bankaFiremný profil Hypotéka
Hypotéka pre mladých
NBS
Prima bankaFiremný profil Slovensko
SLSPFiremný profil Tatra bankaFiremný profil UniCredit BankFiremný profil Úvery
VÚBFiremný profil Podobné články
Útok v Staškove znovu otvoril otázku bezpečnosti škôl. Čo sa stalo so sľubmi po tragédii na Spiši?
Po útoku v Staškove porovnávame potvrdené informácie s opatreniami sľubovanými po tragédii v Spišskej Starej Vsi. Čo štát zaviedol a čo zostáva návrhom?
Týždeň na SmartArene: transakčná daň, bezpečnosť AI a neistota pri Hormuze
Týždeň priniesol obrat pri transakčnej dani, ďalšie incidenty autonómnych AI agentov, výkyvy cien energií aj nové mobilné čipy a zmeny v hernom biznise.
Fico cúva od zrušenia transakčnej dane. Čo je isté a čo ešte rozhodne koalícia?
Premiér Robert Fico opäť počíta so zachovaním transakčnej dane. Rozpočtu má priniesť stovky miliónov eur, firmám znamená náklady; konečné politické rozhodnutie ešte nepadlo.
ZSSK ruší vlaky medzi Kútmi a Bratislavou. Príčina zatiaľ nie je potvrdená
ZSSK zrušila viaceré vlaky medzi Kútmi a Bratislavou, niektoré bez náhrady. Príčina zatiaľ nie je potvrdená. Dopravu prerušili aj v železničnej stanici Žiar nad Hronom.
Ak vám naše články pomáhajú sledovať technológie, financie a AI v súvislostiach, pridajte si SmartArena medzi preferované zdroje v Google.
Komentáre